
KWLabs · 배당 ETF와 연금계좌를 숫자로 검증합니다
배당 ETF와 연금계좌로
은퇴 현금흐름을
준비하며 확인한 것을
숫자로 남깁니다.
배당 ETF 분배금과 현금흐름, 배당·분배금에 붙는 세금, 연금저축·IRP 세액공제를 운용사 자료·법령·국세청 안내 같은 1차 출처로 직접 확인하고 같은 조건으로 계산합니다. 글마다 확인한 자료와 기준일, 계산 파일, 한계를 함께 적습니다.
지금 다루는 주제
돈에 관한 질문을
숫자와 근거로
하나씩 풀어봅니다.
01 배당 ETF 분배금과 월별 현금흐름
02 배당·분배금 세금과 ISA·연금계좌
03 연금저축·IRP 세액공제와 한도
최근 글
최근에 확인한 경제 기록
운용사 분배금 이력, 법령 조문, 국세청 안내를 직접 열어 같은 조건으로 계산한 글입니다. 글마다 검증표를 거쳐 공개합니다.
- 연금수령 1200만원 한도가 1500만원으로 바뀐 뒤, 종합과세와 분리과세가 갈리는 핵심 기준
 사적연금 1,500만원은 종합과세 강제선이 아니라 선택 기준이다. 1,800만원 수령 사례를 누진세 구간별로 다시 계산하고, 2026년 종신계약 원천징수 예외와 연금수령한도 초과분 처리까지 공식 자료로 확인했다.
- 연금저축 세액공제 환급은 5,500만원 경계와 결정세액이 정한다
 총급여 5,500만원 경계에서 15%와 12%로 갈리는 연금계좌 세액공제는 명목 공제액이고, 실제 환급은 결정세액 안에서만 나온다. 소득세법 조문의 공제식으로 총급여 3,000만~7,000만원과 납입 300·600·900만원의 실제 절감액을 계산하고, IRP 중도인출·안전자산 범위·ISA 전환 60일 조건을 조문으로 바로잡았다.
- 미국 ETF 배당 환율 계산: 세후 85달러가 1만7천원 차이 나는 구간
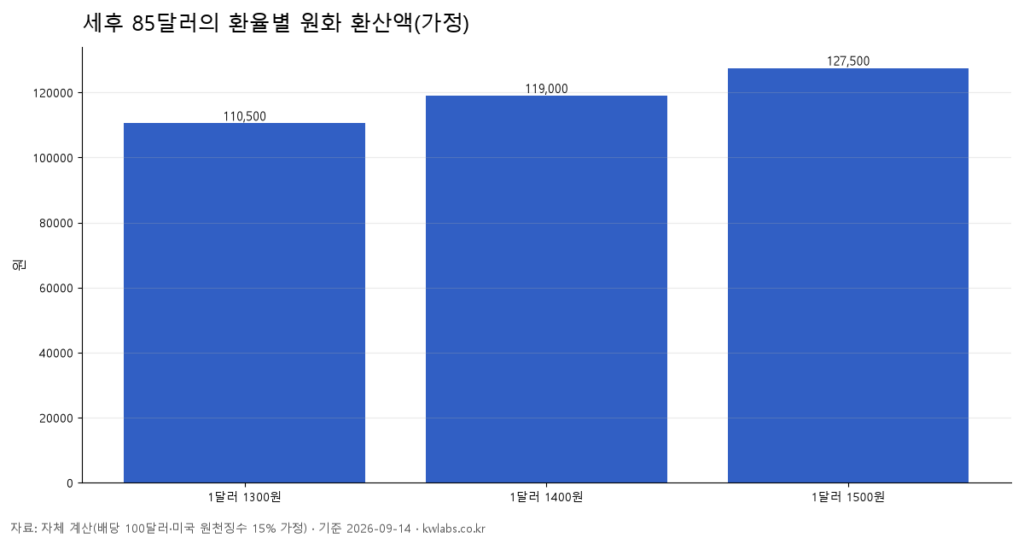 배당 100달러에서 미국 원천징수 15%가 적용돼 85달러가 입금된다는 가정이면 환율 1,300원과 1,500원에서 원화 환산액은 11만500원과 12만7,500원이다.
- 우선주·보통주 배당수익률 비교: 3.875%와 3.0%가 다른 이유
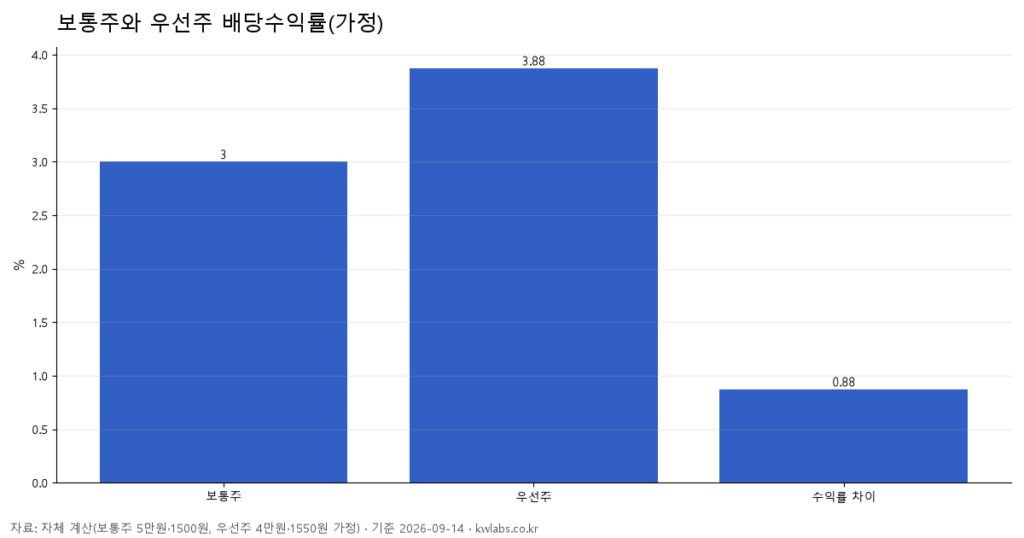 보통주 5만원·배당 1,500원과 우선주 4만원·배당 1,550원을 가정하면 배당수익률은 각각 3.0%와 3.875%다. 가격보다 정관의 권리를 먼저 확인해야 한다.
운영 방식
정보를 모아 옮기지 않고
확인하고 계산한 과정을 보여드립니다.
운용사 분배금 이력, 지수 방법론, 법령 조문, 국세청 안내처럼 독자가 다시 열어 볼 수 있는 자료를 먼저 봅니다. 숫자마다 출처와 확인일을 적고, 계산은 입력값과 식을 파일로 남기며, 글마다 검증표를 확인한 뒤 공개합니다. 개인 계좌 기록은 싣지 않고 예시 계산은 예시라고 밝힙니다.
운영 원칙
01 한 글은 독자가 실제로 판단할 질문 하나에 답합니다.
02 숫자는 1차 자료에서 확인한 것만, 확인일과 함께 씁니다.
03 계산은 입력값·식·결과를 표와 파일로 남깁니다.
04 오류와 제도 변경은 수정일과 함께 고칩니다.